※本記事にはアフィリエイト広告を含む場合があります。
「新NISAを始めたいけれど、月1万円くらいしか投資できない」
「月1万円では少なすぎて意味がない?」
このように感じている方も多いのではないでしょうか。
結論からいうと、月1万円でも資産形成を始める意味は十分あります。
特に20代の場合、毎月の投資額だけでなく、長い運用期間を確保しやすいことが大きな特徴です。
この記事では、
- 月1万円を20年間積み立てた場合
- 30年間積み立てた場合
- 年率3%・5%・7%の違い
- 月1万円から始めるメリット
- 積立額を増やすタイミング
を初心者向けに解説します。
この記事でわかること
✓ 月1万円を20年積み立てた場合の試算
✓ 月1万円を30年積み立てた場合の試算
✓ 月1万円でも意味がある理由
✓ いつ増額すればいいか
✓ 少額投資の注意点
結論|月1万円でも「長く続ける」ことで意味が出る
まず結論です。
毎月1万円を20年間積み立てると、積立元本は、
1万円 × 12か月 × 20年 = 240万円
です。
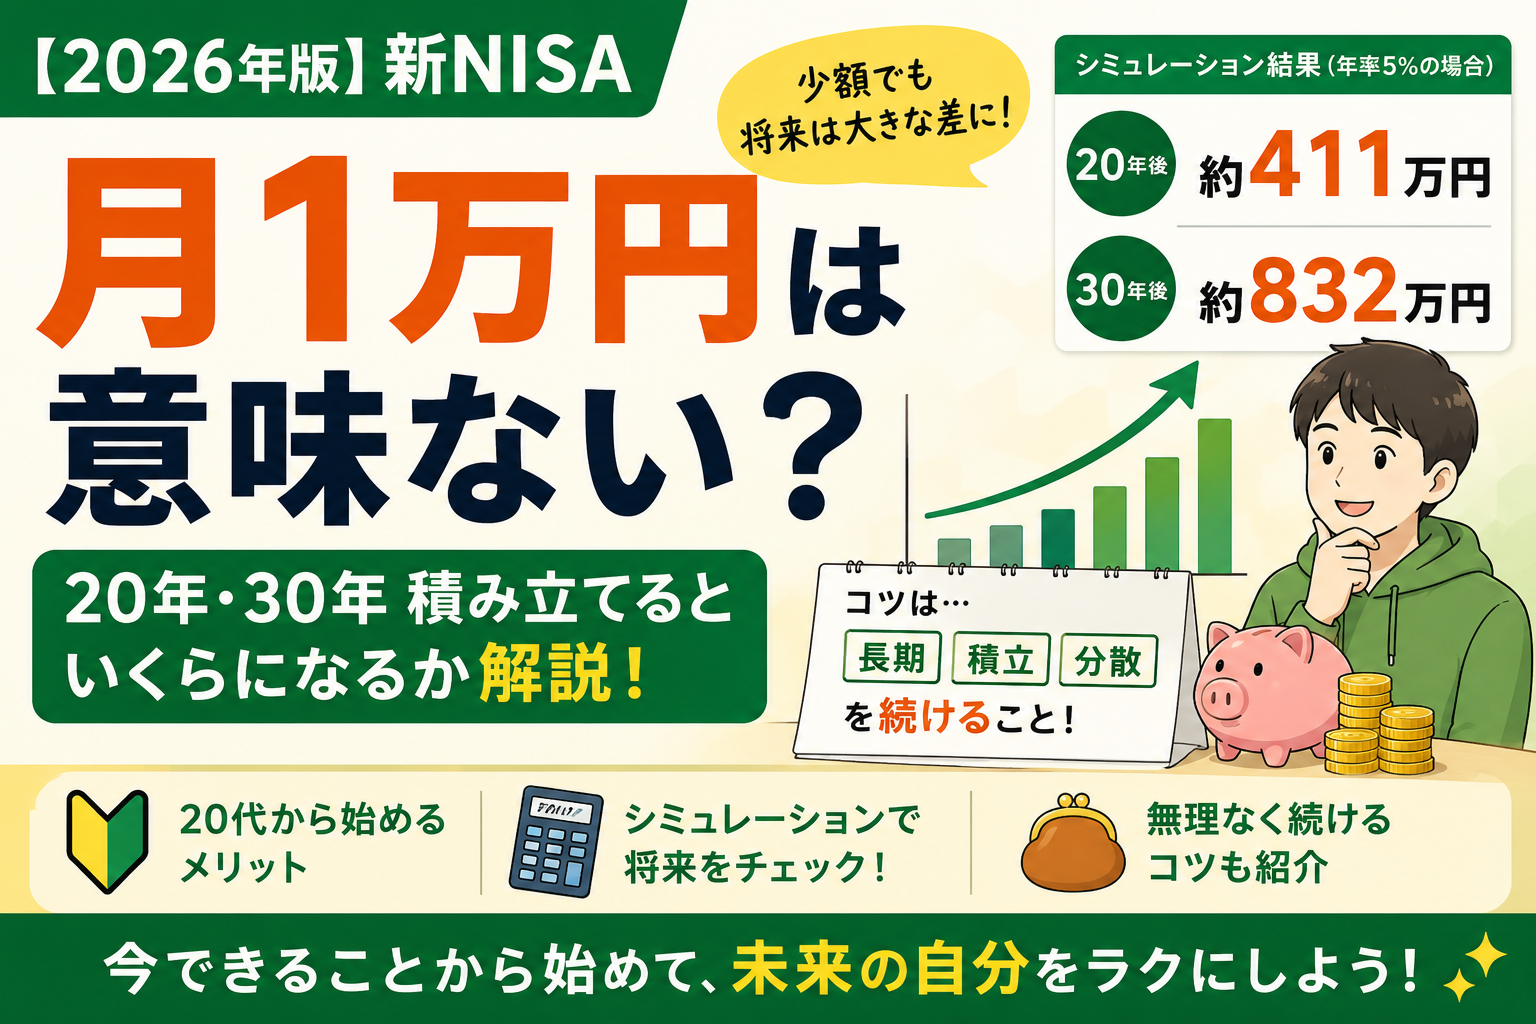
これを年率5%で一定運用できたと仮定すると、約411万円になります。
さらに30年間続けた場合、元本360万円に対して、年率5%の試算では約832万円です。
注意
これは一定の利回りを仮定したシミュレーションです。実際の金融市場では収益率は変動し、元本割れとなる場合があります。
月1万円を20年間積み立てるといくら?
| 想定年率 | 元本 | 20年後 |
|---|---|---|
| 0% | 240万円 | 240万円 |
| 3% | 240万円 | 約328万円 |
| 5% | 240万円 | 約411万円 |
| 7% | 240万円 | 約521万円 |
※毎月末に1万円を積み立て、一定利回りで複利運用したと仮定。税金・信託報酬・手数料等は考慮していません。
月1万円を30年間積み立てると?
30年間なら元本は、
1万円 × 12 × 30年 = 360万円
です。
年率5%で一定運用したと仮定すると、試算額は約832万円です。
20年の約411万円から、さらに10年延ばすことで試算額が大きく増えています。
これは、運用期間が長くなるほど複利の影響が大きくなるためです。
月1万円でも意味がある理由① 投資習慣を作れる
資産形成では、最初から大きな金額を投資する必要はありません。
月1万円なら年間12万円です。
まず少額から始めることで、
- 毎月投資する習慣
- 相場の上下を経験する
- 投資信託の値動きを理解する
- 自分のリスク許容度を知る
といった経験を積むことができます。
理由② 20代なら運用期間を確保しやすい
20代の資産形成における大きな強みの一つは、時間です。
例えば25歳から30年間積み立てても55歳です。
「毎月いくら投資できるか」だけでなく、何年間続けられるかも重要な要素です。
理由③ 後から増額できる
最初に月1万円で始めても、ずっと1万円である必要はありません。
例えば、
20代前半:月1万円
昇給後:月2万円
家計に余裕が出たら:月3万円
さらに余裕があれば:月5万円
のように変えることもできます。
「NISA枠を使い切れない」と気にしなくていい
現行NISAのつみたて投資枠は年間120万円です。
月1万円なら年間12万円なので、年間枠の10%しか使いません。
しかし、NISAは年間枠をすべて使わなければならない制度ではありません。
生活を圧迫してまで120万円を埋める必要はありません。
月1万円から始めるときの注意点
生活防衛資金を優先する
生活費まで投資に回すのは避けましょう。
急な出費が発生したときに現金がなければ、相場が下落しているタイミングでも投資商品を売却しなければならない可能性があります。
「月1万円だからリスクがない」わけではない
投資額が小さくても、購入している金融商品自体には値下がりリスクがあります。
NISAは税制上の制度であり、損失を防いでくれる仕組みではありません。
手数料にも注目する
投資信託を長期間保有する場合、信託報酬などのコストも確認しましょう。
わずかな差でも長期では影響が積み重なる可能性があります。
月1万円なら何を買う?
つみたて投資枠では、一定の要件を満たした投資信託等が対象です。
初心者が候補として比較しやすい代表例には、
- 全世界株式
- 米国株式
- バランス型
などがあります。
「オルカンとS&P500のどちらを選ぶか」で迷っている場合はこちらの記事も参考にしてください。
月3万円ならどうなる?
月1万円ではなく月3万円を積み立てた場合のシミュレーションも別記事で詳しく計算しています。
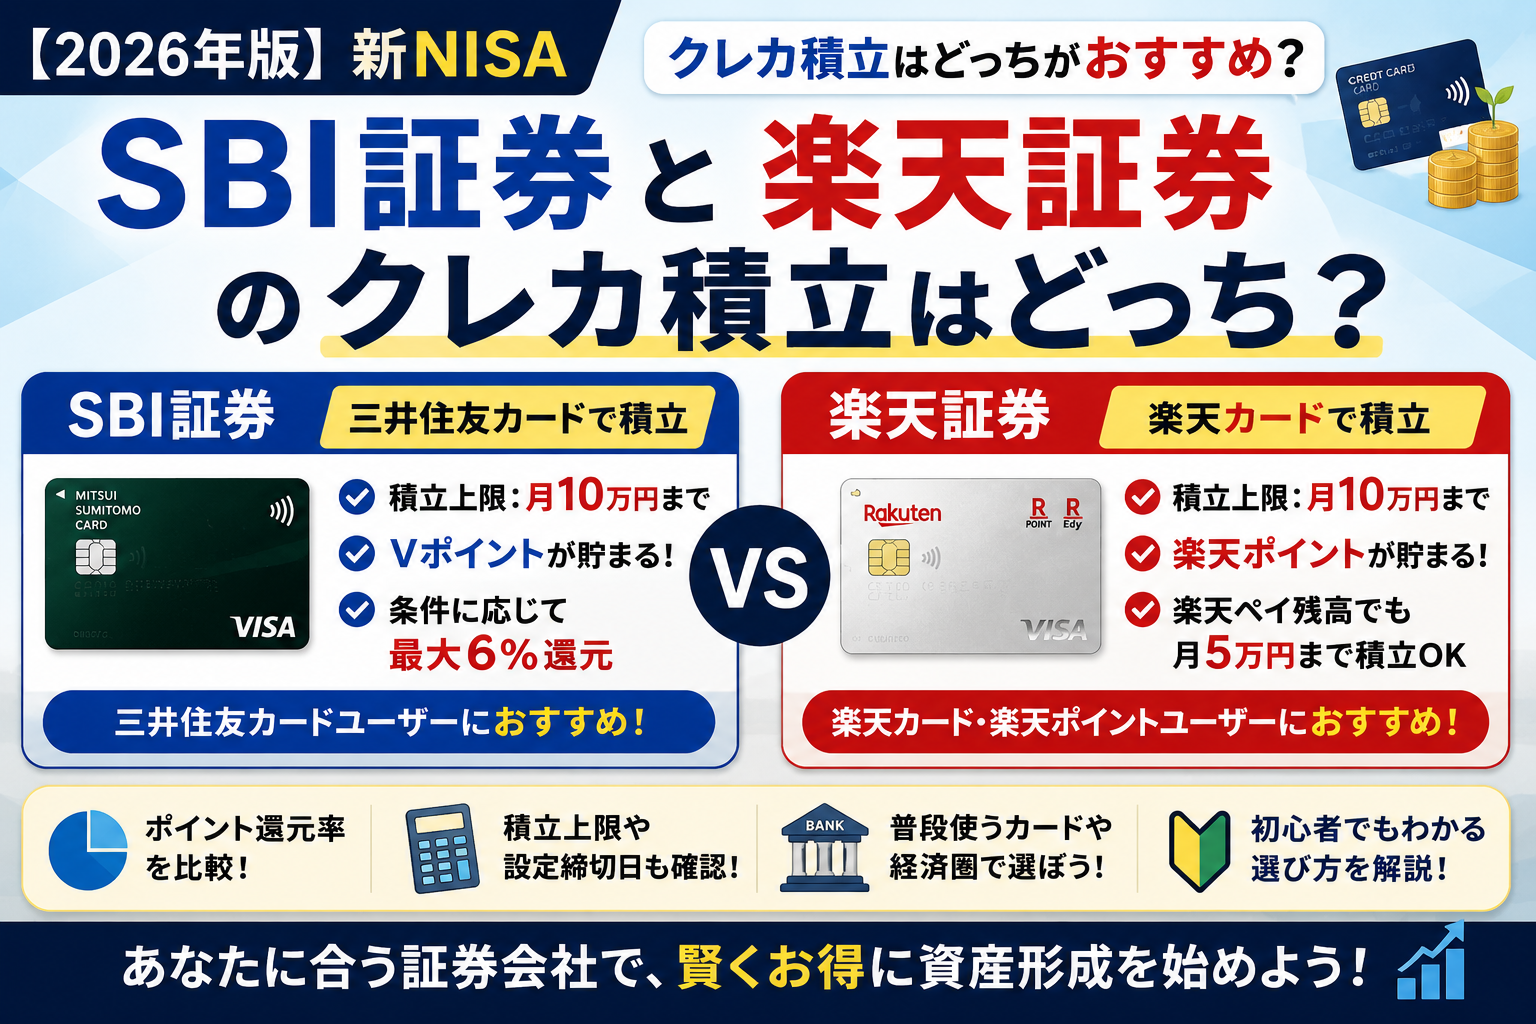
どの証券会社で始める?
NISA制度自体は同じでも、証券会社によって、
- クレカ積立
- ポイント
- 取扱商品
- アプリ
などは異なります。
よくある質問
Q. 月1万円だけで老後資金は十分?
必要な老後資金は人によって異なるため、月1万円だけで十分とは言えません。
NISAだけでなく、預貯金や年金、その他の資産も含めて考える必要があります。
Q. 月1万円なら現金で貯金した方がいい?
短期間で使う予定のお金は現金で確保する方が適している場合があります。
投資は長期間使わない余裕資金で行うのが基本です。
Q. 月1万円から途中で3万円に変更できる?
利用している証券会社のルールに従って積立金額を変更できます。
Q. 20年後に必ず411万円になる?
なりません。
411万円は年率5%が一定だったと仮定したシミュレーションです。
まとめ|月1万円でもまず始める意味はある
✓ 月1万円×20年の元本は240万円
✓ 年率5%想定なら約411万円
✓ 月1万円×30年の元本は360万円
✓ 年率5%想定なら約832万円
✓ NISA枠を使い切る必要はない
✓ 収入が増えたら後から積立額を増やせる
重要なのは「月1万円しかないから意味がない」と考えて何もしないことではなく、自分の家計に合う範囲で資産形成を始めることです。
情報更新日:2026年8月18日
本記事の数値は一定の収益率を仮定したシミュレーションであり、将来の運用成果を保証するものではありません。実際には価格変動等により元本割れする可能性があります。
コメント