※本記事にはアフィリエイト広告を含む場合があります。
「新NISAを始めたいけれど、オルカンとS&P500のどちらを買えばいい?」
「20代ならS&P500の方がいい?それとも世界に分散できるオルカン?」
新NISAを始めるとき、多くの初心者が迷いやすいのが「何に投資するか」です。
中でもよく比較されるのが、
- eMAXIS Slim 全世界株式(オール・カントリー)
- S&P500に連動するインデックスファンド
です。
結論からいうと、どちらが絶対に優れているというものではありません。
世界全体に広く投資したいのか、それとも米国への投資比率を高めたいのかによって考え方が変わります。
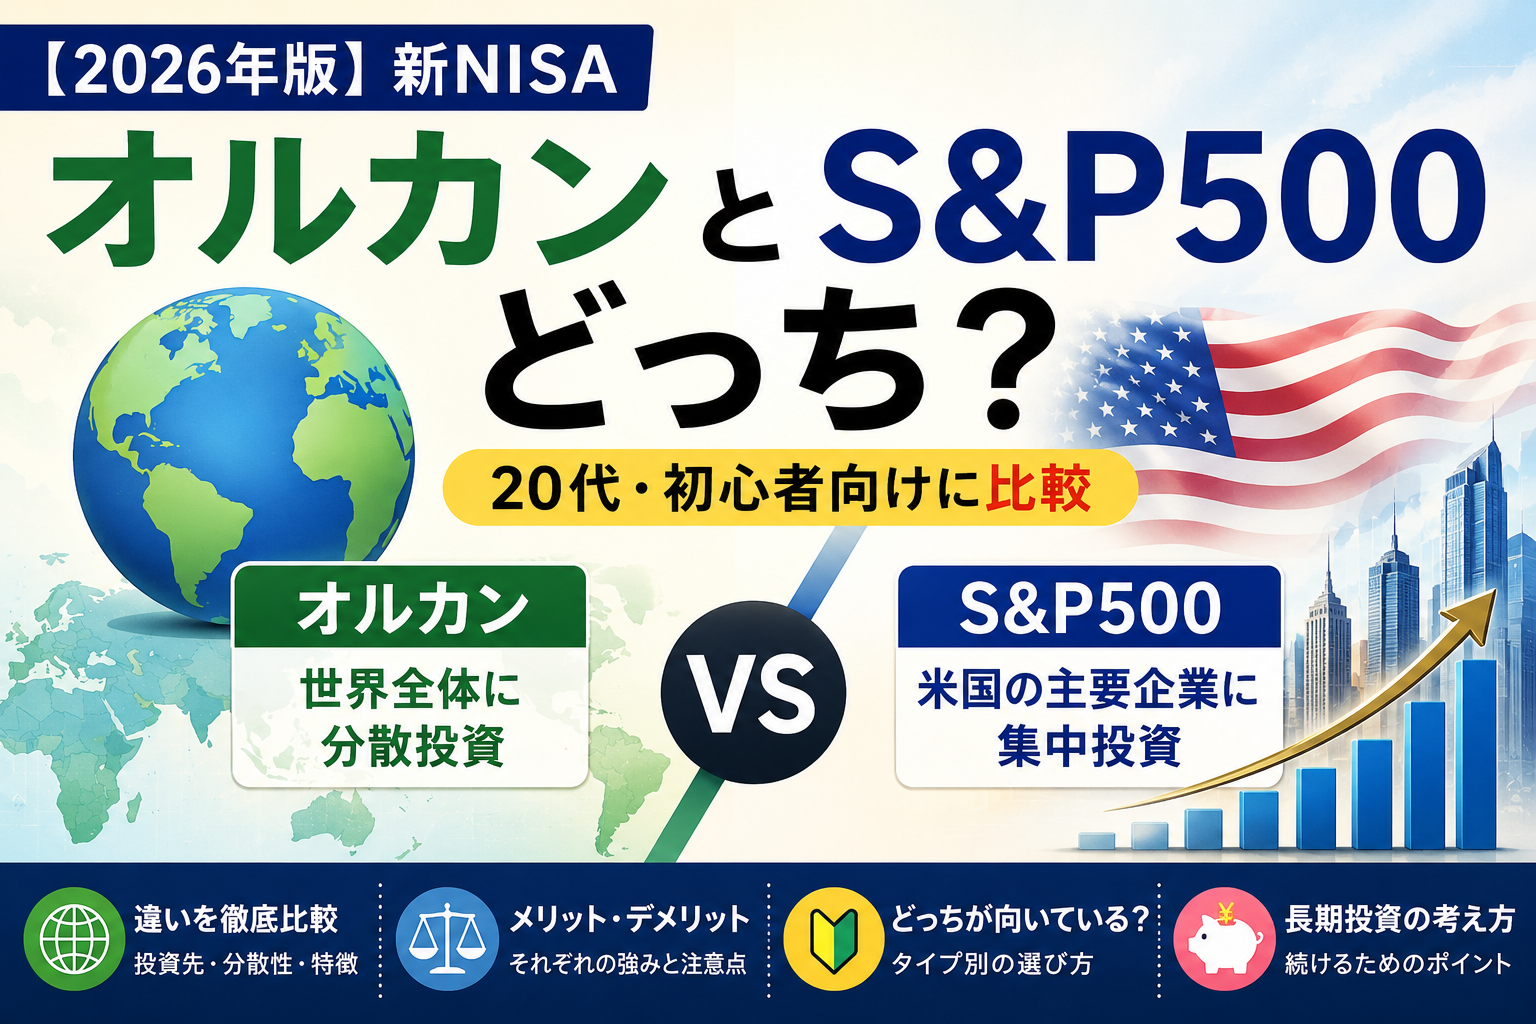
この記事では、オルカンとS&P500の違い、メリット・デメリット、20代・初心者ならどう考えればいいかをわかりやすく解説します。
この記事でわかること
✓ オルカンとS&P500の違い
✓ それぞれのメリット・デメリット
✓ 20代にはどちらが向いているか
✓ 両方買う意味はあるか
✓ 選ぶときの考え方
結論|「世界全体」か「米国重視」かで考える
最初に結論です。
オルカンが向いている人
→ 世界全体に広く分散したい
S&P500が向いている人
→ 米国企業の成長をより重視したい
どちらか決めきれない人
→ 自分がどちらなら長期間持ち続けられるかを優先する
「過去にどちらが上がったか」だけで決めるのではなく、将来も長期間保有できるかという視点が重要です。
オルカンとS&P500の違い
| 比較項目 | オルカン | S&P500 |
|---|---|---|
| 主な投資地域 | 全世界 | 米国 |
| 分散 | 地域分散が広い | 米国へ集中 |
| 特徴 | 世界経済全体の成長を取り込む | 米国主要企業の成長を取り込む |
| 向いている人 | 国を選びたくない人 | 米国重視の人 |
オルカンとは?
一般に「オルカン」と呼ばれるのは、eMAXIS Slim 全世界株式(オール・カントリー)です。
世界各国の株式へまとめて投資できるインデックスファンドで、1本保有するだけで先進国・新興国・日本などへ分散できます。
三菱UFJアセットマネジメントの公式ページでも、eMAXIS Slim 全世界株式(オール・カントリー)が現在提供されています。
オルカンのメリット
- 世界全体に広く分散できる
- 将来どの国が成長するかを予想する必要がない
- 1本で地域分散しやすい
- 長期積立の仕組みをシンプルにしやすい
オルカンのデメリット
- 世界的な株安では大きく下落する可能性がある
- 米国だけが強く上昇した場合、S&P500よりリターンが低くなる可能性がある
- 分散しているから元本保証という意味ではない
S&P500とは?
S&P500は、米国を代表する大型企業を中心に構成される株価指数です。
S&P500に連動するインデックスファンドを購入することで、米国の主要企業へまとめて投資できます。
S&P500のメリット
- 米国を代表する企業へまとめて投資できる
- 米国経済の成長を取り込みやすい
- 投資対象が分かりやすい
S&P500のデメリット
- 投資先が米国へ集中する
- 米国市場が長期間低迷した場合の影響を受けやすい
- 米国以外の地域の成長を直接取り込みにくい
「オルカン=米国を含まない」ではない
ここは初心者が勘違いしやすいポイントです。
オルカンは全世界株式なので、米国株も含まれています。
つまり、
オルカン=世界各国+米国
です。
そのため、
オルカン50%+S&P500 50%
とすれば単純に「世界50%・米国50%」になるわけではありません。
オルカンの中にも米国株が入っているため、全体として米国への投資割合が高くなります。
オルカンとS&P500を両方買う意味はある?
両方購入すること自体は可能です。
ただし、
重要
「人気だから2つとも買う」ではなく、米国への投資比率を意図的に高めたいなど、両方保有する理由を理解しておくことが大切です。
20代ならどちらが向いている?
年齢だけで「20代ならS&P500」「20代ならオルカン」と決めることはできません。
重要なのは、自分がどのような投資方針を取りたいかです。
世界全体へ投資したい
→ オルカン
米国企業への期待が強い
→ S&P500
値動きが気になって頻繁に乗り換えてしまいそう
→ どちらか一つに決めて長期積立する考え方もある
過去の成績だけで選ばない
投資信託を比較するとき、「過去5年でどちらが上がったか」に目が行きがちです。
しかし、過去の運用実績が今後も続く保証はありません。
米国株が強い時期もあれば、他地域が相対的に強くなる時期もあります。
過去のリターンだけではなく、
- どこへ投資しているか
- どの程度分散されているか
- どの程度の下落まで耐えられるか
- 長期間持ち続けられるか
を考えましょう。
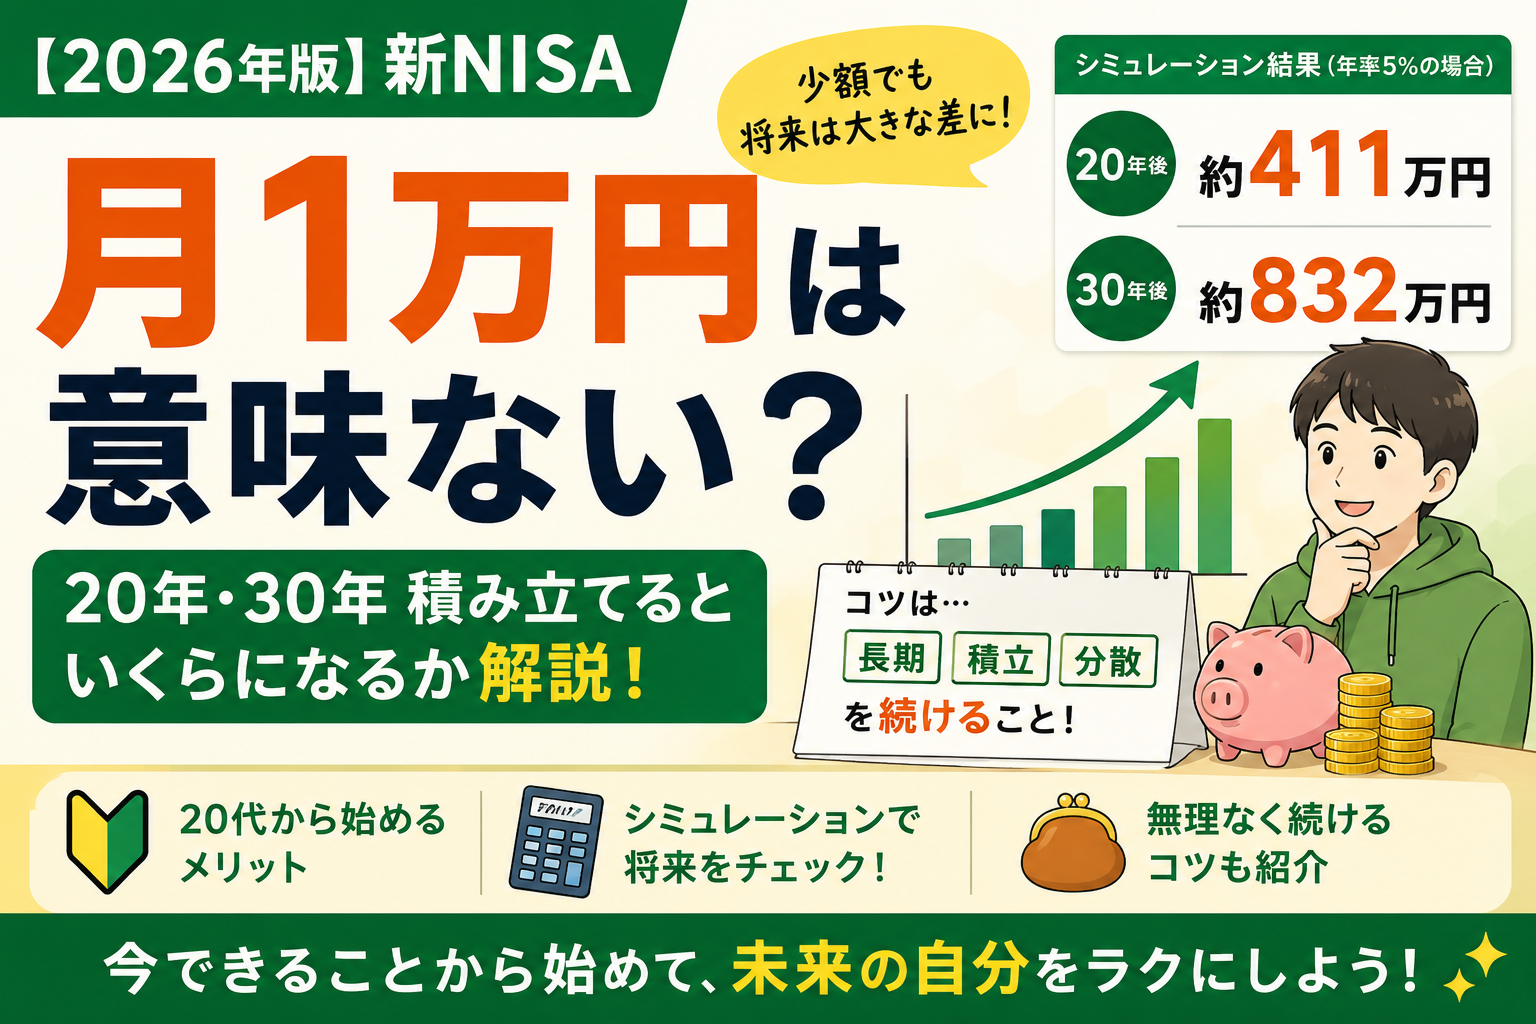
新NISAなら少額から始められる
現行NISAでは、つみたて投資枠を年間120万円まで利用できます。
年間上限をすべて使う必要はありません。
例えば、
- 月1万円
- 月3万円
- 月5万円
など、自分にとって無理のない金額から始めることができます。
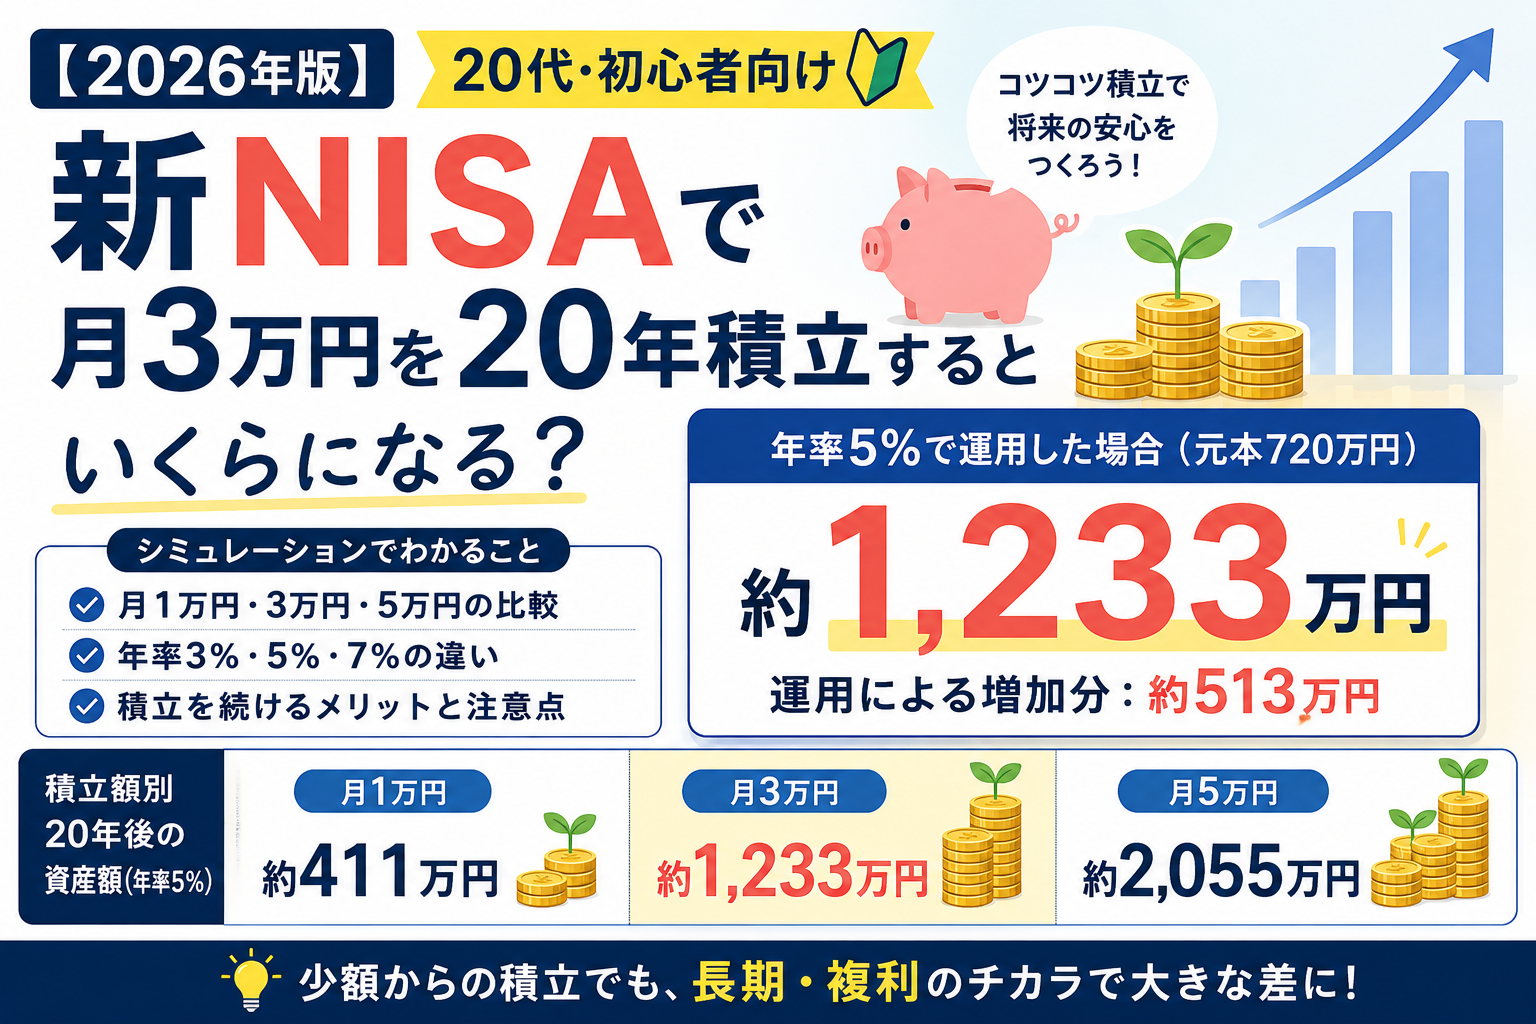
新NISAで月3万円を20年間積み立てるといくら?シミュレーション
どの証券会社で買えばいい?
オルカンやS&P500連動型投資信託を購入する場合、証券会社によって、
- クレカ積立
- ポイント
- アプリ
- 取扱商品
などが異なります。
証券会社選びから迷っている方はこちらの記事も参考にしてください。
新NISAにおすすめの証券会社5選|20代・初心者向けに比較
よくある質問
Q. オルカンとS&P500のどちらが安全?
どちらも株式を中心に投資するため、元本割れの可能性があります。
地域分散という点ではオルカンの方が広いですが、「元本割れしない」という意味ではありません。
Q. オルカンだけでも大丈夫?
世界全体に分散するという考え方に納得しているのであれば、オルカン1本で運用する方法もあります。
ただし、自分の投資目的・リスク許容度に合っているかを確認しましょう。
Q. S&P500だけでも大丈夫?
米国への投資割合を高めたい人にとって選択肢の一つです。
ただし、米国へ集中するリスクも理解しておきましょう。
Q. 両方を半分ずつ買えば分散になる?
一定の分散にはなりますが、オルカンにも米国株が含まれるため、米国への投資比率は高くなります。
まとめ|どちらなら長く持てるかで考えよう
オルカン
→ 世界全体へ広く分散したい人
S&P500
→ 米国企業・米国経済の成長を重視したい人
迷っている人
→ 過去リターンだけではなく、自分が長期間保有できる方を考える
どちらも将来の利益が保証された商品ではありません。
重要なのは、自分が理解できる投資先を選び、生活に無理のない金額で長期間継続することです。
情報更新日:2026年8月18日
本記事は投資に関する一般的な情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資信託には価格変動・為替変動等による元本割れのリスクがあります。過去の実績は将来の運用成果を保証するものではありません。
コメント