※本記事にはアフィリエイト広告を含む場合があります。
「新NISAを始めたいけれど、毎月いくら積み立てればいいの?」
「月3万円を20年間続けたら、実際いくらになる?」
20代から新NISAを始めようと考えている方の中には、このような疑問を持っている方も多いのではないでしょうか。
毎月3万円というと、1年間では36万円。20年間積み立てても、元本だけなら720万円です。
しかし、投資によって得られた利益をさらに運用する「複利」の効果が加わると、20年後の金額には大きな差が生まれる可能性があります。
- 新NISAで月3万円を20年間積み立てた場合のシミュレーション
- 月1万円・3万円・5万円の違い
- 年率3%・5%・7%でどれくらい差が出るのか
- 20代から積立投資を始めるメリット
- 月3万円の積立がきつい場合の考え方
- 新NISAで積立投資を続けるときの注意点
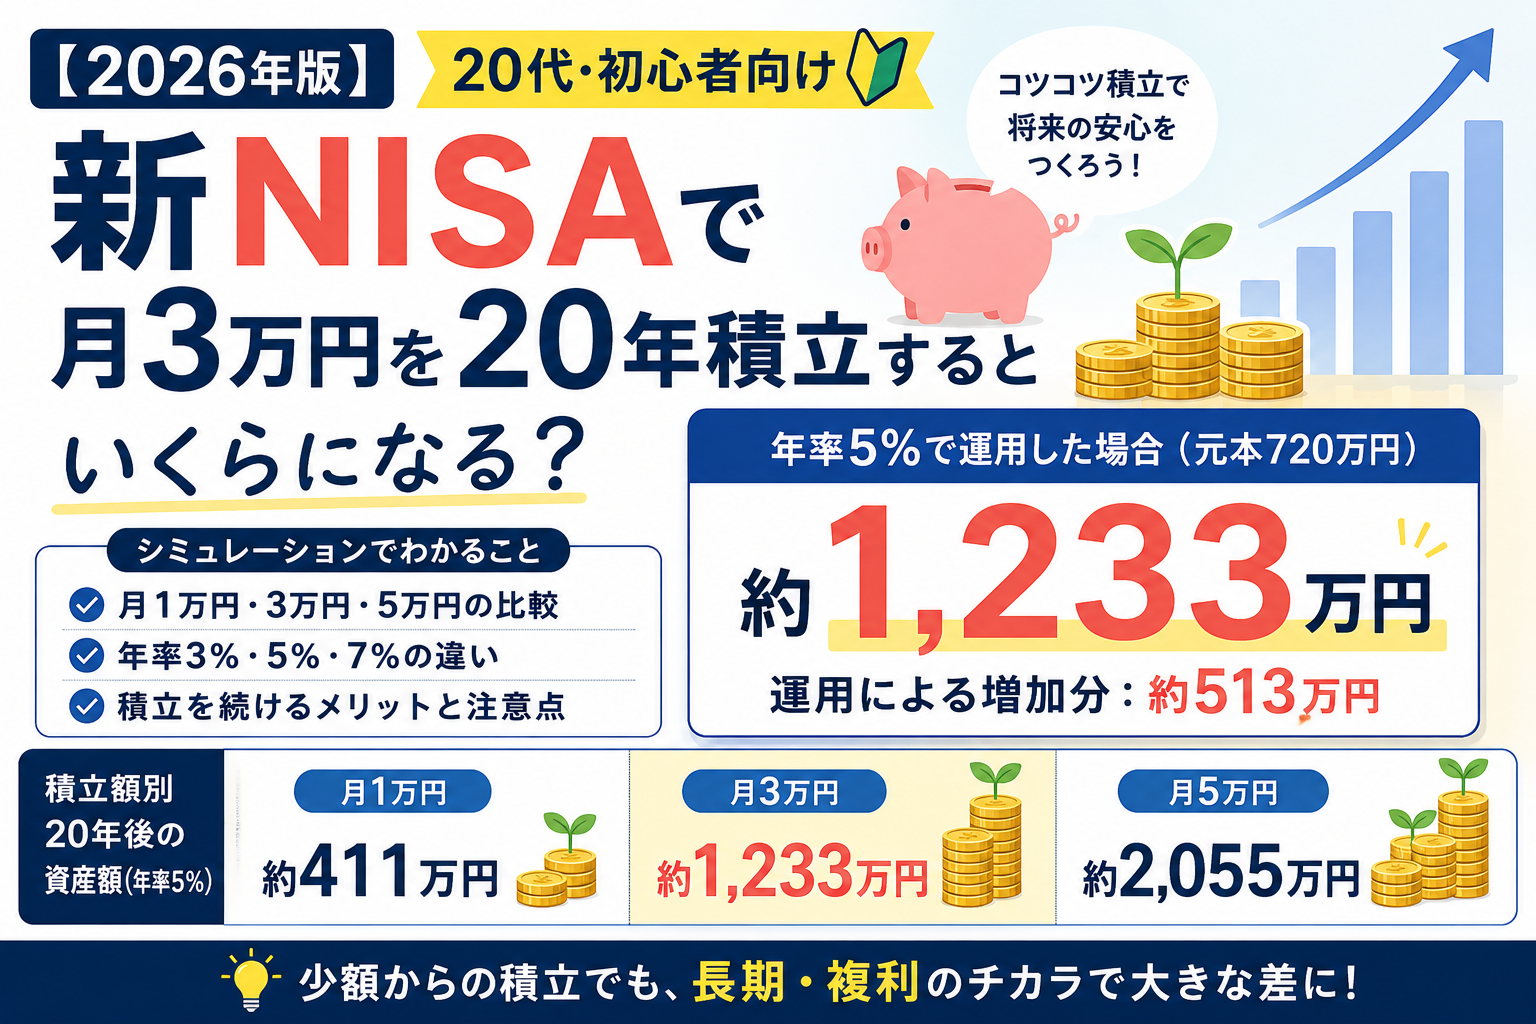
結論からいうと、毎月3万円を20年間、年率5%で運用できたと仮定すると、20年後の資産額は約1,233万円になります。
積立元本720万円に対して、運用によって増える部分は約513万円という計算です。
ただし、これは一定の利回りで運用できたと仮定したシミュレーションです。実際の投資信託などの価格は上昇・下落するため、将来の運用成果を保証するものではありません。
新NISAで月3万円を20年間積み立てるといくら?
まずは、この記事のメインとなるシミュレーションを見てみましょう。
条件は以下の通りです。
- 毎月の積立額:3万円
- 積立期間:20年間
- 積立回数:240回
- 元本:720万円
- 想定利回り:年率3%・5%・7%
- 運用益は再投資
この条件で計算すると、おおよそ次のようになります。
| 想定利回り | 積立元本 | 20年後の資産額 | 運用による増加分 |
|---|---|---|---|
| 年率0% | 720万円 | 720万円 | 0万円 |
| 年率3% | 720万円 | 約985万円 | 約265万円 |
| 年率5% | 720万円 | 約1,233万円 | 約513万円 |
| 年率7% | 720万円 | 約1,563万円 | 約843万円 |
※毎月末に一定額を積み立て、年率を12か月で按分して複利運用した場合の概算です。税金・手数料等は考慮していません。
注目したいのは、積み立てた金額そのものは720万円で同じなのに、利回りによって20年後の金額が大きく変わることです。
年率5%の場合では約1,233万円となり、元本720万円との差は約513万円になります。
これが長期運用における複利の大きな特徴です。
月1万円・3万円・5万円では20年後にどれくらい違う?
次に、積立額を変えて比較してみましょう。
ここでは想定利回りを年率5%、積立期間を20年間として計算します。
| 毎月の積立額 | 20年間の元本 | 20年後の資産額 | 運用による増加分 |
|---|---|---|---|
| 1万円 | 240万円 | 約411万円 | 約171万円 |
| 3万円 | 720万円 | 約1,233万円 | 約513万円 |
| 5万円 | 1,200万円 | 約2,055万円 | 約855万円 |
毎月1万円でも、20年間継続すれば年率5%の想定では約411万円になります。
一方、毎月5万円なら約2,055万円です。
重要なのは「5万円積み立てられないから投資をしない」と考えるのではなく、自分が無理なく続けられる金額から始めることです。
なぜ20年間でここまで増える可能性があるの?
理由1:複利の効果
長期投資で重要になるのが「複利」です。
複利とは、投資によって得た利益を再び投資に回すことで、元本だけでなく利益にも利益がついていく仕組みです。
たとえば100万円を年率5%で運用した場合、単純化すると1年後には105万円になります。
さらに次の年は100万円ではなく105万円を基準として運用されるため、運用期間が長くなるほど複利の効果が大きくなっていきます。
そのため、20代の資産形成では「いくら投資するか」だけではなく「どれだけ長く投資できるか」も重要です。
理由2:毎月積み立てることで投資時期を分散できる
投資信託などの価格は毎日変動します。
まとまった資金を一度に投資すると、その直後に市場が大きく下落する可能性もあります。
一方、毎月一定額を積み立てる方法なら、価格が高いときにも安いときにも継続して購入することになります。
金融庁も資産形成において「長期・積立・分散投資」を基本的な考え方として紹介しています。
月3万円なら新NISAの「つみたて投資枠」で十分
2026年時点のNISAでは、18歳以上の場合、つみたて投資枠を年間120万円まで利用できます。
月3万円なら年間投資額は36万円なので、つみたて投資枠の範囲内に十分収まります。
| 毎月 | 年間投資額 | 年間120万円に対する使用率 |
|---|---|---|
| 1万円 | 12万円 | 10% |
| 3万円 | 36万円 | 30% |
| 5万円 | 60万円 | 50% |
新NISAには成長投資枠もありますが、毎月3万円程度の投資信託の積立から資産形成を始めるのであれば、まずはつみたて投資枠だけでも十分活用できます。
20代から月3万円を積み立てるメリット
20代最大の武器は「時間」
20代から資産形成を始める最大のメリットのひとつは、長い運用期間を確保しやすいことです。
たとえば25歳から20年間積み立てても45歳です。
さらに30年間なら55歳、40年間なら65歳になります。
短期間で大きな利益を狙わなくても、長期間にわたって積立を続けることで複利の効果を活用しやすくなります。
少額からでも始められる
資産形成というと「まとまったお金が必要」と思うかもしれません。
しかし、最初から月3万円にこだわる必要はありません。
まず月5,000円や1万円から始め、収入が増えたタイミングで積立額を増やしていく方法もあります。
金融庁のNISA活用例でも、少額から始めて収入増加に合わせて積立額を増やすケースが紹介されています。
月3万円の積立がきつい場合はどうする?
ここは非常に重要です。
「月3万円を積み立てればいい」と考えて、生活費を圧迫してまで投資する必要はありません。
投資には元本割れの可能性があります。
急な出費に備えるお金まで投資してしまうと、市場が下落しているタイミングで投資商品を売却せざるを得なくなる可能性があります。
- まず生活に必要な現金を確保する
- 月5,000円~1万円など少額から始める
- 家計に余裕が出たら積立額を増やす
- ボーナスを前提にしすぎない
- 相場が下落しても継続できる金額にする
20代では、これから転職・結婚・引っ越し・住宅購入などでまとまったお金が必要になることも考えられます。
「最大限投資する」よりも、長期間続けられる金額を設定することを優先しましょう。
年率5%なら毎年必ず5%増えるわけではない
今回のシミュレーションで最も注意したいポイントです。
「年率5%」という数字は、毎年必ず5%ずつ資産が増えることを意味するものではありません。
実際の市場では、ある年は大きく上昇する一方、別の年には大幅に下落することもあります。
その結果として長期間の平均リターンが一定水準になる可能性がある、という考え方です。
本記事の年率3%・5%・7%という数字は、将来の運用利回りを予測・保証するものではありません。
実際の運用結果は投資対象、市場環境、為替、手数料などによって異なり、元本割れする可能性があります。
新NISAなら運用益が非課税
NISAを利用する大きなメリットは、NISA口座内で投資した金融商品から得られる一定の利益が非課税になることです。
2026年時点では、18歳以上のNISAについて、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間合計:最大360万円
- 非課税保有限度額:合計1,800万円
- うち成長投資枠:最大1,200万円
- 非課税保有期間:無期限
となっています。
月3万円なら年間36万円なので、つみたて投資枠だけで積立を行うことができます。
では、月3万円で何に投資すればいい?
ここまで読むと、次に気になるのが「実際に何を買えばいいの?」という点だと思います。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託等が対象となっています。
ただし、「人気だから」という理由だけで商品を選ぶのではなく、少なくとも次の点は確認しましょう。
- どの国・地域・資産に投資しているか
- インデックス型かアクティブ型か
- 信託報酬などのコスト
- 自分がどの程度の値下がりまで耐えられるか
- 長期間保有できる商品か
特に20代で初めて新NISAを利用する場合は、商品だけでなく「どの証券会社でNISAを始めるか」も重要です。
証券会社によって、取り扱う投資信託、クレカ積立、ポイントサービス、アプリなどが異なるためです。
当サイトでは、主要なネット証券を初心者向けに比較しています。
月3万円を20年続けるために重要なこと
資産形成では、「どの商品が一番上がるか」を当て続けることは簡単ではありません。
それよりも初心者にとって重要なのは、
- 生活に無理のない金額を設定する
- 長期的な視点を持つ
- 積立を継続する
- 投資先を分散する
- 相場の短期的な上下だけで判断しない
という基本を守ることです。
特に20代の場合、運用できる時間が長いため、「最初から完璧な投資をすること」より「正しい知識を身につけて長く続けること」の方が重要です。
よくある質問
Q. 月3万円を20年間積み立てれば1,000万円を超えますか?
一定の利回りで運用できれば超える可能性があります。
今回の条件では、月3万円を20年間、年率5%で運用できたと仮定すると約1,233万円です。
ただし元本は720万円であり、実際の運用成果によって1,000万円を下回る可能性もあります。
Q. 月1万円からでも意味はありますか?
あります。
今回と同じ年率5%・20年間という仮定では、月1万円でも元本240万円に対して約411万円になる計算です。
最初から無理に積立額を増やすより、長期間継続できる金額から始めることが大切です。
Q. 新NISAでは月3万円までしか積み立てられませんか?
いいえ。
2026年時点で18歳以上の場合、つみたて投資枠は年間120万円なので、単純に12か月で割ると月平均10万円相当まで年間投資枠の範囲内です。
さらに成長投資枠は年間240万円あり、両方を併用できます。
Q. 20年間ずっと同じ商品を持っていればいいですか?
必ずしもそうとは限りません。
ライフプラン、収入、必要資金、リスク許容度などは変化します。
定期的に資産全体を確認しながら、自分の目的に合った運用になっているか確認しましょう。
まとめ|20代は「金額」だけでなく「時間」を味方につけよう
最後に今回の内容をまとめます。
- 月3万円×20年間の積立元本は720万円
- 年率3%想定なら約985万円
- 年率5%想定なら約1,233万円
- 年率7%想定なら約1,563万円
- 月1万円でも年率5%・20年間なら約411万円
- 月5万円なら同条件で約2,055万円
- ただし運用成果は保証されず、元本割れの可能性がある
20代からの資産形成では、毎月の投資額だけでなく「これから長期間運用できる」という時間そのものが大きな強みになります。
月3万円が難しければ、まず月1万円でも構いません。
重要なのは、生活を圧迫しない範囲で資産形成を始め、長期的に継続していくことです。
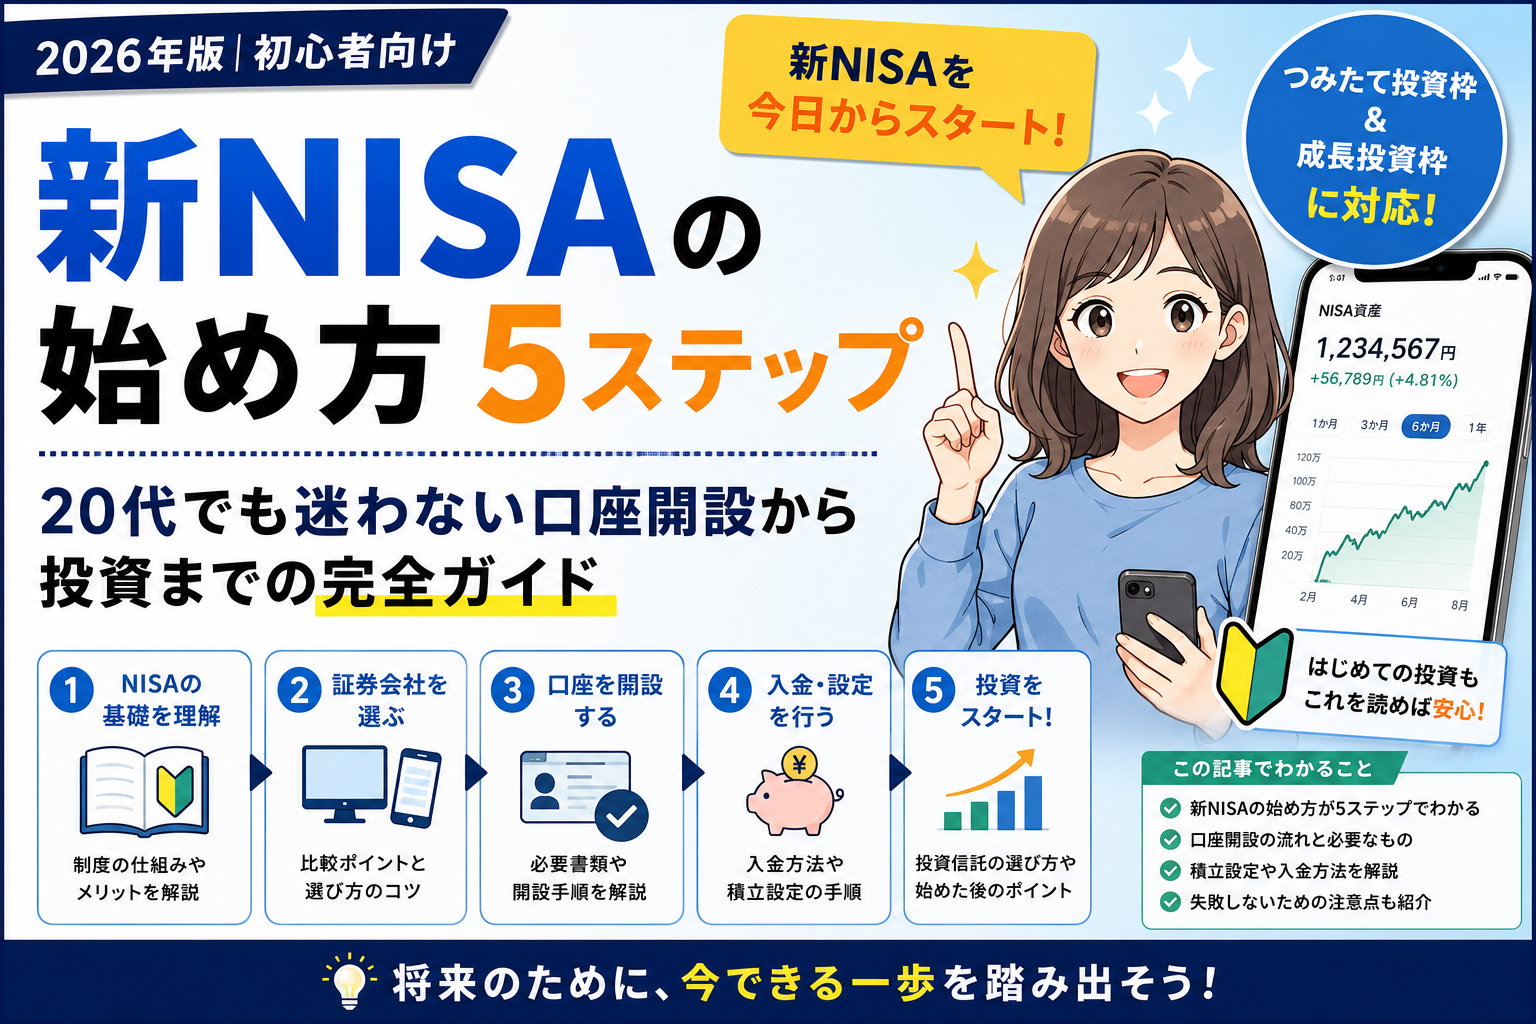
これから新NISAを始める方は、まず自分に合った証券会社を選ぶところから始めてみましょう。
※本記事は制度・資産形成に関する一般的な情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資には価格変動等による元本割れのリスクがあります。投資判断はご自身の責任で行ってください。
※シミュレーションは一定の利回りで運用できたと仮定した概算であり、税金・手数料等を考慮していません。将来の運用成果を保証するものではありません。
※NISA制度については2026年8月時点の公表情報をもとに作成しています。
コメント